Velocizzatori di scontrini non omologati: cosa dice la normativa
Approfondimento fiscale · Risposta AdE n. 413/2020 · D.Lgs. 1/2024
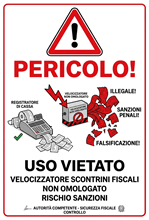
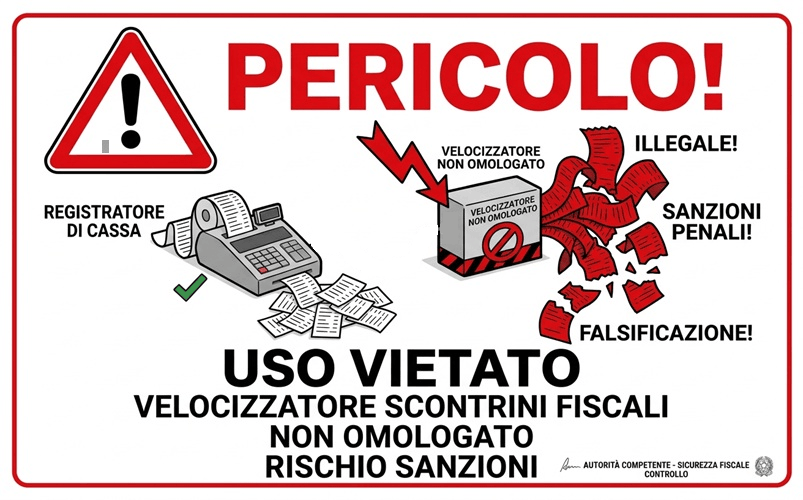
Negli ultimi anni sono comparsi sul mercato software, bot ed estensioni presentati come "velocizzatori" della procedura “documento commerciale on line” dell'Agenzia delle Entrate. Si tratta di strumenti che si interpongono tra l'esercente e la procedura web gratuita dell'Agenzia, automatizzando l'invio dei dati o simulando le funzioni di un registratore telematico.
Questi strumenti sono spesso pubblicizzati come “pienamente a norma” o “sostitutivi del registratore telematico”, ma la loro conformità alla normativa fiscale è tutt'altro che scontata. Questa pagina riassume cosa prevede la normativa, cosa ha stabilito l'Agenzia delle Entrate e quali rischi corre l'esercente che li utilizza.
Vuoi un registratore telematico omologato e conforme?
CAMF vende e assiste registratori telematici RCH e Ditronetwork, con installazione, configurazione e supporto tecnico a Brescia e Bergamo.
Richiedi una consulenza TEL030 7241395Cosa sono i “velocizzatori”
I cosiddetti “velocizzatori” sono software, bot o estensioni che si interpongono tra l'esercente e la procedura gratuita dell'Agenzia delle Entrate (“Documento Commerciale Online”), automatizzando l'invio o simulando le funzioni di un Registratore Telematico.
In pratica, il programma installato sul dispositivo dell'esercente:
- richiede le credenziali Fisconline dell'esercente;
- acquisisce i consensi e le accettazioni presenti nel sistema dell'Agenzia;
- compila i dati del documento commerciale;
- contatta automaticamente il sito dell'Agenzia delle Entrate;
- inserisce i dati, prosegue nelle schermate e completa l'invio;
- preleva l'esito e lo rende disponibile per la stampa.
Il tutto avviene tramite un headless browser che simula il comportamento di un normale utente che naviga sul sito dell'Agenzia.
La Risposta dell'Agenzia delle Entrate n. 413 del 25 settembre 2020
Con la Risposta n. 413 del 25 settembre 2020, l'Agenzia delle Entrate è intervenuta sul tema, in risposta a un'interpello relativo proprio alla commercializzazione di un “velocizzatore automatizzato” della procedura web “documento commerciale on line”.
L'Agenzia ha ricordato che, per le operazioni di cui all'articolo 22 del D.P.R. 633/1972, il legislatore ha stabilito l'obbligo di documentare i corrispettivi tramite memorizzazione elettronica e invio telematico, adempimento che può essere assolto tramite:
- registratore telematico (RT);
- procedura web “documento commerciale on line”, messa gratuitamente a disposizione sul portale Fatture e corrispettivi;
- procedura transitoria nei termini previsti dal comma 6-ter dell'art. 2 del D.Lgs. 127/2015.
Il documento commerciale è una conseguenza automatica della memorizzazione dei dati dell'operazione e la sua emissione è correlata all'esecuzione dell'operazione stessa. Memorizzazione, emissione del documento commerciale e trasmissione dei dati costituiscono un unico adempimento ai fini dell'esatta documentazione delle operazioni, parti giuridicamente non separabili.
Per questo motivo, l'Agenzia ha escluso la legittimità di qualsiasi forma di intermediazione, anche indiretta, e di qualunque comportamento o strumento che, anche solo potenzialmente:
- violi l'unità e la contestualità dell'adempimento, consentendo la memorizzazione dei dati fiscali sul dispositivo dell'utente e il colloquio automatizzato con i sistemi dell'Agenzia in un momento successivo;
- permetta di alterare i dati memorizzati e/o trasmessi all'Agenzia delle Entrate ovvero quanto generato in risposta agli stessi (ad esempio, il documento commerciale).
L'Agenzia ha precisato che, laddove il “velocizzatore” rispetti tali prescrizioni, nulla osta al suo utilizzo per i profili di competenza dell'Agenzia delle Entrate, ferme restando eventuali diverse valutazioni derivanti da verifiche di fatto sulla correttezza e completezza degli elementi rappresentati.
Il parere parlamentare e il “no” ai velocizzatori
Il tema è stato affrontato in modo ancora più netto dalle Commissioni parlamentari competenti. Il parere sul decreto correttivo della riforma fiscale (Atto n. 430) ha confermato che la certificazione dei corrispettivi è una funzione pubblicistica che non può essere delegata ad applicativi o script non autorizzati.
La Commissione Senato ha richiesto di escludere qualsiasi automazione, bot o intermediazione che alteri il rapporto diretto tra esercente e piattaforma dell'Agenzia delle Entrate.
Assenza di omologazione (D.Lgs. 1/2024)
Ai sensi dell'art. 24 del D.Lgs. n. 1/2024 e del Provvedimento AdE n. 111204/2025, non risulta presente nell'elenco ufficiale alcuna soluzione di tipo “velocizzatore” approvata.
Criticità di sicurezza e dati
Le perizie tecniche rilevano criticità sull'integrità, autenticità, non ripudio e tracciabilità del dato fiscale nei sistemi che centralizzano i flussi su server terzi o cloud non certificati.
Manutenzione e laboratori abilitati
Le soluzioni software devono seguire specifiche tecniche approvate, con procedure di autorizzazione e assistenza affidate a Laboratori Abilitati.
Rischi per gli esercenti e sanzioni
Fino alla pubblicazione di elenchi ufficiali di software approvati, l'utilizzo di velocizzatori espone gli esercenti a:
- pesanti rischi sanzionatori per mancata o irregolare memorizzazione dei corrispettivi;
- perdita del valore probatorio dei documenti emessi.
Il documento “stop ai velocizzatori” evidenzia inoltre la necessità di rafforzare i controlli sulle comunicazioni commerciali ingannevoli. Gli operatori che promuovono tali software spacciandoli per “pienamente a norma” o “sostitutivi del Registratore Telematico” promettono una conformità normativa ad oggi del tutto inesistente.
Cosa aspettarsi ora
- Recepimento governativo: integrazione delle osservazioni parlamentari nella versione definitiva del decreto correttivo.
- Intervento dell'Agenzia delle Entrate: attesa di circolari, risoluzioni o provvedimenti direttoriali specifici per sancire formalmente l'inammissibilità dell'intermediazione non approvata.
Fonte: parere Commissione Finanze Senato / Comitato Anti-Elusione; aggiornamento estate 2026. Informativa normativa per esercenti e professionisti.
Metti in regola il tuo punto vendita con un RT omologato
CAMF ti aiuta a scegliere un registratore telematico conforme, con installazione, configurazione e assistenza tecnica.
Contatta CAMF TEL030 7241395Domande frequenti sui velocizzatori di scontrini
I velocizzatori sono software, bot o estensioni che si interpongono tra l'esercente e la procedura gratuita dell'Agenzia delle Entrate “Documento Commerciale Online”, automatizzando l'invio o simulando le funzioni di un Registratore Telematico.
La Risposta n. 413 del 25 settembre 2020 ha escluso la legittimità di qualsiasi forma di intermediazione, anche indiretta, e di qualunque strumento che violi l'unità e la contestualità dell'adempimento o che permetta di alterare i dati memorizzati e trasmessi all'Agenzia delle Entrate.
Secondo il documento “stop ai velocizzatori”, ai sensi dell'art. 24 del D.Lgs. n. 1/2024 e del Provvedimento AdE n. 111204/2025 non risulta presente nell'elenco ufficiale alcuna soluzione di tipo velocizzatore approvata.
Fino alla pubblicazione di elenchi ufficiali di software approvati, l'utilizzo di velocizzatori espone gli esercenti a rischi sanzionatori per mancata o irregolare memorizzazione dei corrispettivi, con la perdita del valore probatorio dei documenti emessi.
La certificazione dei corrispettivi va effettuata tramite registratore telematico (RT) omologato o tramite la procedura web “documento commerciale on line” utilizzata direttamente dall'esercente, senza intermediazioni o automazioni non autorizzate. Scopri i registratori telematici CAMF.